コラム
2026.09.28
【GIPコラム】シナリオプランニングを「経営判断」に変える― 未来を描くだけで終わらせない、GIPの実践アプローチ
1. はじめに ― 不確実性の時代に、「予測」だけでは経営判断できない
長期ビジョン・中期経営計画の策定、事業ポートフォリオの再編、事業売却やカーブアウトの検討。GIPに寄せられる相談のなかで、近年、「シナリオプランニング」に関するテーマが目立って増えている。
背景にあるのは、地政学リスクの高まり、通商政策の変動、AIの急速な実装など、従来の延長線上では捉えにくい構造変化である。これまで経営計画の前提として置いてきた市場成長率、需要構造、競争環境、事業モデルが、数年先には大きく変わっている可能性がある。経営者にとって難しいのは、未来が「読めない」ことそのものではない。一つの未来を前提として意思決定することの危うさが、これまで以上に高まっていることである。
同じ変化は、経済見通しを担う専門機関にもみられる。中央銀行や国際機関では、単一のベースライン予測に加えて、前提の異なる複数のシナリオを併置して公表するケースが増えている。未来を一点で当てにいくのではなく、複数の可能性を見渡したうえで、どのような状況でも判断できる構えをつくる。これは企業経営にも共通する発想である。
もっとも、シナリオプランニングに取り組んだ企業からは、「議論は盛り上がったが、経営判断につながらなかった」「シナリオを描いたものの、その後ほとんど使われていない」といった声も聞かれる。
シナリオを描くこと自体が目的になってしまえば、どれだけ精緻な未来像をつくっても、経営には効かない。
重要なのは、未来を描くことではない。複数の未来を想定し、その未来が自社の事業・財務・競争力に何をもたらすのかを明らかにし、「そのとき何をするか」をあらかじめ決めておくことである。
本稿では、シナリオプランニングの基本的な考え方を整理するとともに、なぜ多くの取組みが「絵に描いた餅」で終わるのかを明らかにする。そのうえで、GIPが実務で重視している、シナリオを財務に翻訳し、事業ポートフォリオやM&Aを含む経営意思決定につなげる方法を紹介したい。
2. シナリオプランニングとは何か ― 未来を「当てる」のではなく、経営の構えをつくる
シナリオプランニングの出発点は、未来を一点の精度で予測することには本質的な限界がある、という認識にある。未来を正確に言い当てることができないのであれば、経営に必要なのは「最も当たりそうな一つの予測」ではない。異なる未来が訪れたときにも、事業としてどう動くかをあらかじめ考えておくことである。
具体的には、可能性のある未来を複数想定し、それぞれの未来社会に自社を置いてみる。その世界では顧客は何を求め、競合はどのように動き、自社の強みは通用するのか。収益構造はどう変わり、どの事業が成長し、どの事業が苦しくなるのか。そして、その未来に備えるために、いま何を始めるべきなのかを考える。
いわば、複数の未来に自社を「試着」させるための思考法である。
■成果物は「シナリオ」ではなく「見立ての力」
ここで強調したいのは、シナリオプランニングの価値は、完成したシナリオ文書そのものにはないということである。
本質的な成果は、その過程を通じて、経営者や参加者の「見立ての力」が高まることにある。
ここでいう「見立ての力」とは、単に将来を想像する力ではない。変化を捉え、自社への影響を読み、経営判断へ変換する力である。
シナリオプランニングの源流としてしばしば語られるのが、1970年代初頭のシェルの取組みである。同社は、石油輸出国が市場における主導権を強める未来を社内で検討していた。第一次石油危機そのものを「予言」したわけではないが、危機以前から経営陣のなかで「石油市場の前提が変わり得る」という認識が共有されていたことが、その後の意思決定の支えになったとされる。
重要なのは、予測を的中させたことではない。危機が起きる前に、経営陣のなかにあった前提を揺さぶり、別の世界を想像できる状態をつくっていたことである。
逆に言えば、どれほど精緻なシナリオをつくっても、経営陣の思考の枠組みが変わらなければ、シナリオプランニングの価値は限定的である。
■基本形は四つのステップ
実務上の手続きは、概ね次の四段階に整理できる。
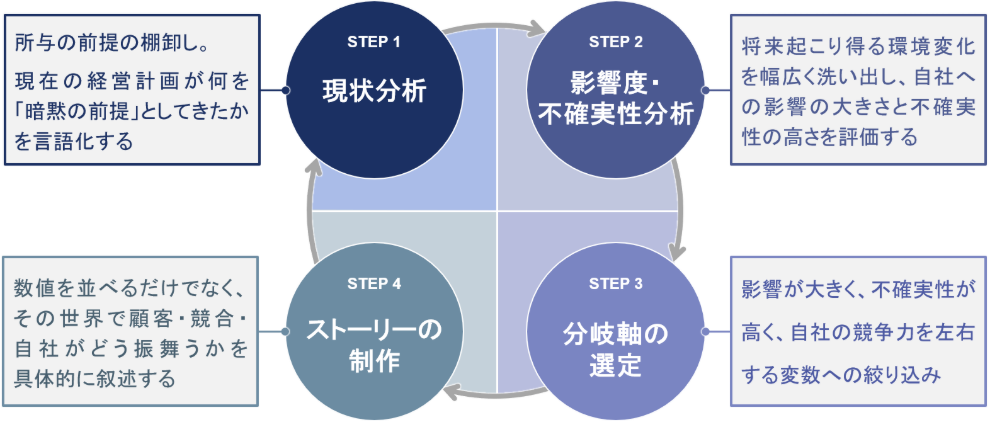
STEP1 現状分析
自社の事業構造・競争優位・財務基盤と、現行の経営計画が置いている前提を棚卸しする。「何を所与としてきたか」を明示することが、後段で前提を疑うための基準線になる。
現在の経営計画が、どの市場成長率を前提としているのか。顧客の需要をどのように見ているのか。競争優位が今後も維持できると何となく考えていないか。こうした暗黙の前提を言語化することが、未来を考える出発点になる。
STEP2 環境変化の影響度と不確実性の分析
将来起こり得る環境変化を幅広く洗い出し、自社への影響の大きさと、不確実性の高さを評価する。
ここで重要なのは、「起こりそうか」だけで判断しないことである。起こる可能性が高くても、影響が小さい変化はシナリオの分岐点にはならない。反対に、不確実性が高くても、自社の事業や競争力にほとんど影響しない変化を議論しても意味は薄い。
STEP3 シナリオを分岐させる軸の選定
評価した変化のなかから、特に影響が大きく、不確実性が高く、かつ自社の競争力を左右するものを絞り込む。
ここがシナリオプランニングの実務上の最大の勘所である。数十の変化をそのままシナリオに入れてしまえば、未来は複雑になりすぎて比較できなくなる。何を残し、何を所与として扱うか。その選択が、シナリオの使いやすさを決める。
STEP4 シナリオストーリーの制作
それぞれの未来世界がどのような姿をしているかを叙述する。数値を並べるだけではなく、その世界で顧客、競合、自社がどのように振る舞うのかまで描く。参加者が同じ未来を頭のなかに思い浮かべられる状態をつくることが、シナリオを経営の言葉に変えるうえで重要になる。
3. 未来をどう描くか ― 目的に応じてアプローチを使い分ける
シナリオの描き方には、二つの軸で整理できる四つのアプローチがある。どれを採るかによって、議論の中身も、得られる示唆もまったく変わる。
■演繹的アプローチと帰納的アプローチ ― どこから叙述を始めるか
演繹的アプローチは、一足飛びに未来へ飛ぶ。「2040年、自社はどのようなビジネス環境のなかで事業を行っているか」と、遠い未来社会の有様から叙述を始め、そこから現在へ戻ってくる。
帰納的アプローチは、現在から順を追って積み上げる。「中期経営計画では2030年まで見ているが、2028年時点ではどうなっているか。何か大きな変化が起こりそうか。では2030年はどうか」と、時間軸に沿って記述していく。
中長期の構想を扱うのであれば、演繹的アプローチが適している。ただし、実務では注意が要る。演繹的に議論しているつもりでも、参加者の発言は現状の延長線上に引き戻されやすい。「今の強みを起点にすると、そもそも発想の外に出てしまう新規事業のテーマ」こそが、演繹的アプローチによって初めて俎上に載るのだが、そこに至るには意識的な設計が必要になる。
筆者が実務で有効だと感じているのは、二つの工夫である。ひとつは、未来を探索する事前インプット情報を配布し、各参加者に影響度・不確実性の評価と想定される事業環境変化を考察してもらうこと。ワークショップ当日の出発点が揃うだけでなく、経営陣の間にある認識のズレが可視化される。
もうひとつは、グループ会社であれば親会社の方針を、既存事業が強い会社であればその強みを、議論の途中で意図的に「一度脇に置く」時間を設けることである。
そして、遠い未来から描いた世界に自分たちの意志を載せることで、シナリオは初めてリアリティを持つ。他人事として描いた未来は、誰も実行しない。
■規範的アプローチと探索的アプローチ ― 自社の願望を載せるか、外すか
規範的アプローチは、「自社が世の中にどう働きかければ、自社のビジョンを達成するうえで好都合な世の中になるのか」という観点から、望ましい未来に向かうための能動的なアクションをストーリーのなかに書き込んでいく。
探索的アプローチは、自社の願望を脇に置き、世の中の多様な変化をそのまま複数のシナリオストーリーとして描く。
規範的アプローチを用いれば、自社の価値創造と利潤最大化にとって好都合な未来を描くことはできる。ただし、それだけでは片手落ちになる。筆者がこれまで引き受けてきたプロジェクトの経験では、「望ましい未来シナリオ」と併せて、自社の事業を破壊する「ディスラプトシナリオ」を描くことも有益であった。
自社のビジネスモデルが成立しなくなる世界。現在の競争優位が意味を失う世界。顧客の購買行動が変わり、自社の商品やサービスに対する需要そのものが縮小する世界。こうした世界を具体的に叙述すると、経営陣はそのビジネス環境に真摯に向き合わざるを得なくなる。そして、自社の戦略にとりわけインパクトの大きいイシューが特定され、それに対するリスクマネジメントの必要性が、初めて「自分たちの課題」として認識される。望ましい未来だけを描いたシナリオは心地よいが、意思決定を動かす力は弱い。
4. なぜ「絵に描いた餅」で終わるのか ― 三つの断絶
シナリオプランニングが期待した成果につながらないケースには、共通するパターンがある。理由は概ね三つの「断絶」に集約される。
① 検討会の高揚感で終わる
役員が未来を語り合う場は、それ自体が刺激的で、当日の満足度は高い。しかしその議論が翌週の投資判断に何の影響も与えないのであれば、費やした時間は回収されていない。前章で述べた「見立ての力」は育つが、それが組織の意思決定プロセスに接続されない状態である。
② 複数シナリオに対する構えが決まらない
シナリオを複数描くこと自体は難しくない。問題はその先で、それぞれのシナリオに対して自社がどう構えるのかが定まらないまま終わることである。「Aの世界なら攻める、Bの世界なら守る」という方針が、具体的な施策や投資判断の水準まで落ちていなければ、複数の未来を描いたことの意味は失われる。シナリオの本数が増えるほどこの傾向は強まり、どれも「ありうる」がゆえに、どれにも備えられなくなる。
③ 財務と接続されていない
「こういう社会が来る」という定性的な記述は、「では投資を続けるのか、撤退するのか」という問いに答えない。経営会議の言語である売上・EBITDA・キャッシュフローに翻訳されない限り、シナリオは意思決定の外側に置かれたままである。
裏を返せば、シナリオプランニングを機能させる要件は明確だ。シナリオを絞り込み、財務に翻訳し、判断のトリガーに落とす。
5. GIPの実践 ― シナリオを財務・事業ポートフォリオの意思決定につなぐ
GIPでは、未来の変化を事業インパクトと財務インパクトに翻訳し、事業ポートフォリオの見直しやM&A戦略の検討に活用する。以下では、そのために実務で重視している四つの型を紹介する。
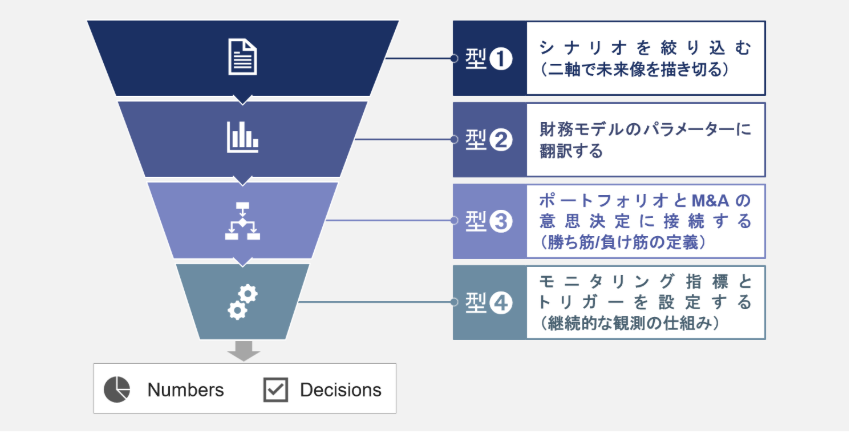
■型①:シナリオを絞り込む
GIPがまず徹底するのは、シナリオの「数を減らす」ことである。判断基準は二つ、「自社事業への影響が大きいか」と「不確実性が高いか」である。
見落とされやすいのは、影響が大きくても不確実性が低い変化は、シナリオの軸にしないという点である。確実に起きること(例えば国内の人口動態)は、分岐点にはならない。これは「所与の前提」として全シナリオに共通で置く。逆に、不確実性が高くても自社の競争力を左右しない変化も、軸からは落とす。
残すのは「影響が大きく、不確実で、かつ自社の競争力を左右する」変化である。実務上、当初に洗い出した数十の環境変化のうち、最終的に軸として残るのは二つ程度にすぎない。この二軸の組合せで未来像を描き切ることで、シナリオは経営陣が一枚の紙の上で比較できる規模に収まる。絞り込みは、精度を落とす作業ではなく、意思決定可能な形に整える作業である。
■型②:シナリオを財務モデルのパラメータに翻訳する
ここからがGIPが最も重視する工程である。定性的な未来像を、そのまま経営会議に持ち込んでも判断はできない。描いた未来のうち、財務インパクトが最も大きいドライバーを抜き出し、事業計画の財務モデルが持つパラメータに一対一で紐づける必要がある。
作業は三段階で進む。
第一に、財務を動かすドライバーを特定する。まず、事業の収益構造を「需要側」「供給側」などに分解し、そのなかから本当に財務へ効くドライバーを絞り込む。市場に関する変数をすべて財務モデルに入れる必要はない。多くの変数は影響が限定的であったり、別のドライバーの従属変数であったりする。重要なのは、シナリオを財務に変換するための「レバー」を見極めることである。
第二に、ドライバーを財務パラメータへ対応させる。例えば、「規制強化が進む」という定性記述を「契約率が○%低下する」、「平均単価が○%下落する」、「設備稼働率が○%になる」、「追加投資が○億円発生する」といった、財務モデルの入力値に翻訳する。
この「翻訳表」を明示的に残しておくことが重要である。そうすることで、前提が変わったときに、どの数値を更新すべきかが明確になる。
第三に、複数シナリオで財務を走らせる。シナリオごとに財務モデルを走らせ、売上高、EBITDA、フリーキャッシュフロー、現預金残高などの推移を比較する。この工程を経ると、経営会議での議論の質が変わる。「その市場は本当に成長するのか」という水掛け論から、
「シナリオXなら2029年に現預金が一定水準を下回る」、「この前提なら投資回収期間が許容範囲を超える」、「この条件下では既存事業から新規事業への投資余力が不足する」といった、意思決定可能な事実ベースの議論へ移る。これは、GIPがM&AやDDで日常的に扱っている論点とも極めて親和性が高い。事業計画の妥当性検証、感応度分析、キャッシュフローの持続可能性評価、投資余力の分析。これらはすべて、「未来の前提を数字に落とし、経営判断につなげる」ための作業である。
■型③:ポートフォリオとM&Aの意思決定に接続する
財務シミュレーションの真価は、事業ポートフォリオの意思決定に接続されて初めて発揮される。GIPでは以下の三点を成果物として明示する。
・勝ち筋・負け筋と、撤退判断ライン
まず、どのような環境で事業が勝てるのか、反対にどのような条件で事業継続が難しくなるのかを定義する。勝ち筋だけではなく、「負け筋」を明確にすることが重要である。そして、事業継続が難しくなる条件については、撤退や事業売却を検討するトリガーをあらかじめ置いておく。「赤字になったら考える」というルールでは、判断が遅すぎる可能性がある。
事業売却や撤退においては、売却・撤退を検討するプロセスや基準が明確でないこと、あるいは対象事業が赤字になるまでは決断しにくいことが、企業側の課題として指摘されている。平時のうちに「どこまで悪化したら判断するか」を決めておくことで、いざというときの意思決定と実行の速度が変わる。
・選択肢を比較し、不可逆性を評価する
次に、複数の選択肢を比較する。例えば、「継続投資して垂直統合を強化する」、「必要な機能だけを残し、それ以外を外部化する」、「資産・機能の一部を切り出す」、「持分そのものを売却する」、「M&Aによって不足するケイパビリティを獲得する」といった選択肢を並べる。
ここでは、Pros/Consだけでなく、「どの程度、後戻りできるか」という可逆性も評価する。
不確実性が高い状況では、今すぐ結論を出すよりも、「一定期間待つことで情報が増える」「その間にも選択肢を維持できる」という構えが重要な場合がある。一方、カーブアウトや事業売却には、許認可・補助金に紐づく処分制限、契約上の義務、立地や取引先に関する制約、株主間契約による持分移動の制限などが存在し得る。こうした実務上の制約は、「意思決定してから調べる」のでは遅い。将来の選択肢を残せる期間そのものを、意思決定の論点として扱う必要がある。
・シナリオからM&A戦略へつなげる
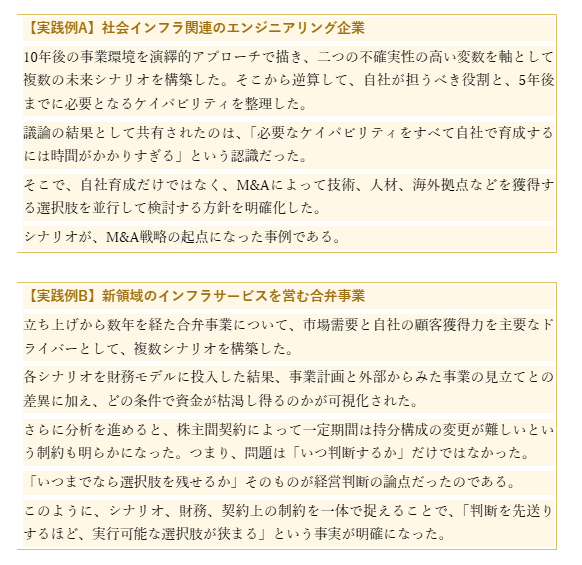
特にM&Aとの接続では、シナリオプランニングは大きな意味を持つ。例えば、ある未来シナリオにおいて、「AI・デジタル技術が競争優位の源泉になる」、「海外展開が成長の前提になる」、「特定技術の獲得が市場参入の条件になる」とする。このとき重要なのは、その未来に必要なケイパビリティを定義し、現在の自社に何が足りないのかを明らかにすることである。そのギャップに対して、自社育成で獲得するのか、提携するのか、M&Aで獲得するのか。という選択を行う。
つまり、M&Aを「いま困っている課題を解決するための手段」としてだけではなく、特定の未来シナリオに備えるための戦略オプションとして位置づけることができる。
■型④ モニタリング指標と意思決定トリガーを設定する
シナリオプランニングは、シナリオを描いて終わりではない。むしろ、シナリオを描いた後に、現実がどの方向へ進んでいるのかを継続的に観測することが重要である。そのために、シナリオごとに先行指標を2〜3個程度に絞って設定する。
例えば、「市場・顧客側の需要を示す指標」、「自社の競争力・顧客獲得力を示す指標」、「資金繰りや投資余力を示す指標」などである。重要なのは、指標を増やしすぎないことだ。
ダッシュボードに20個の指標を並べても、「何が変わったら判断するのか」が分からなければ意味がない。必要なのは、
「この指標がこの水準になったら、Aシナリオへの移行を想定する」
「この条件を超えたら、投資方針を見直す」
「この水準を下回ったら、事業売却を検討する」
という、判断との紐づけである。
そうすることで、シナリオは一度きりの経営会議資料ではなく、継続的に経営判断をアップデートする仕組みになる。
6. おわりに ― シナリオは、未来を語るためではなく、意思決定のためにある
シナリオプランニングは、未来を当てるための手法ではない。複数の未来を想定し、その未来が自社に何をもたらすのかを理解したうえで、どの構えを取り、いつ何を判断するかをあらかじめ決めておくための手法である。そして、その過程で得られる最も重要な成果は、完成したシナリオそのものではない。変化を捉え、自社への影響を読み、数字に落とし、意思決定へ変換する。そうした「見立ての力」を経営陣と組織に蓄積することにある。
事業ポートフォリオの組み替えが重要になるほど、「どの事業を残し、どの事業に投資し、どこから撤退するのか」という問いは、単純な足元の収益性だけでは決めにくくなる。
国内のカーブアウト件数は漸増を続けている。事業ポートフォリオの見直しは、一度きりの緊急対応ではなく、継続的に検証すべき経営プロセスになりつつある。
未来を描く。数字にする。意思決定する。そして、変化をモニタリングし、次の判断につなげる。この循環まで設計して初めて、シナリオは経営にとって意味を持つ。
GIPは、マクロトレンドの整理や経営陣との検討会の設計・ファシリテーションから、シナリオ設定、財務モデルの構築・シミュレーション、事業ポートフォリオの選択肢評価、M&A戦略の検討、カーブアウトの実行支援までを一気通貫で支援している。
シナリオプランニングを「未来を語る場」ではなく、「意思決定を前に進める仕組み」へ変えること。不確実性の高い時代において、それこそが戦略機能に求められる役割だと、GIPは考えている。
記事監修
松元 英信
ヴァイス・プレジデント | GIP株式会社
三菱総合研究所を経て、GIPに参画
三菱総合研究所では戦略コンサルタントとして約10年にわたり経営・組織・人材戦略の策定支援に従事し、多様な業界において大企業から非上場企業のコンサルティング業務のプロジェクトマネージャーとして参画。総合商社ではM&A戦略立案や企業評価を担当。スタートアップ支援やビジネスDD、共創事業の推進にも強み
東京大学大学院経済学研究科修士課程 修了
執筆・関連記事:
【GIPコラム】BDDで読み解くミッド・スモールキャップ領域の競争優位 – GIP株式会社
【GIPコラム】M&Aを常態化する ― M&Aを成長エンジンにする戦略策定とソーシング力 ― – GIP株式会社
【Insights】PE投資動向で読むM&Aの潮流 ― ミッド・スモールキャップPE投資先から読む投資動向と勝ち筋 ―