コラム
2026.10.26
【GIPコラム】2026年4〜6月期 日本M&A市場の最新動向 〜買収合戦・ベストオーナー探索・非公開化〜
1. はじめに
日本のM&A市場は、2024年以降に件数・金額ともに活況が続いており、2026年に入ってもその勢いは衰えていない。本稿は、2026年4〜6月期(Q2)における日本M&A市場の動向を、GIPが実際にアドバイザリー業務を通じて培ってきた実務知見も交えながら解説する。
第2章では、四半期別の件数・金額推移を概観した上で、Q2を特徴づける構造的な動きを整理する。第3章と第4章では、2026年Q2の主要M&A上位10件を取り上げ、各取引の背景と論点を具体的に解説する。第5章では、TOBによる非公開化案件に焦点を絞り、件数・金額の推移と、足元の市場で強まっている構造的なトレンドを論じる。
2. 四半期別のM&A件数・金額推移
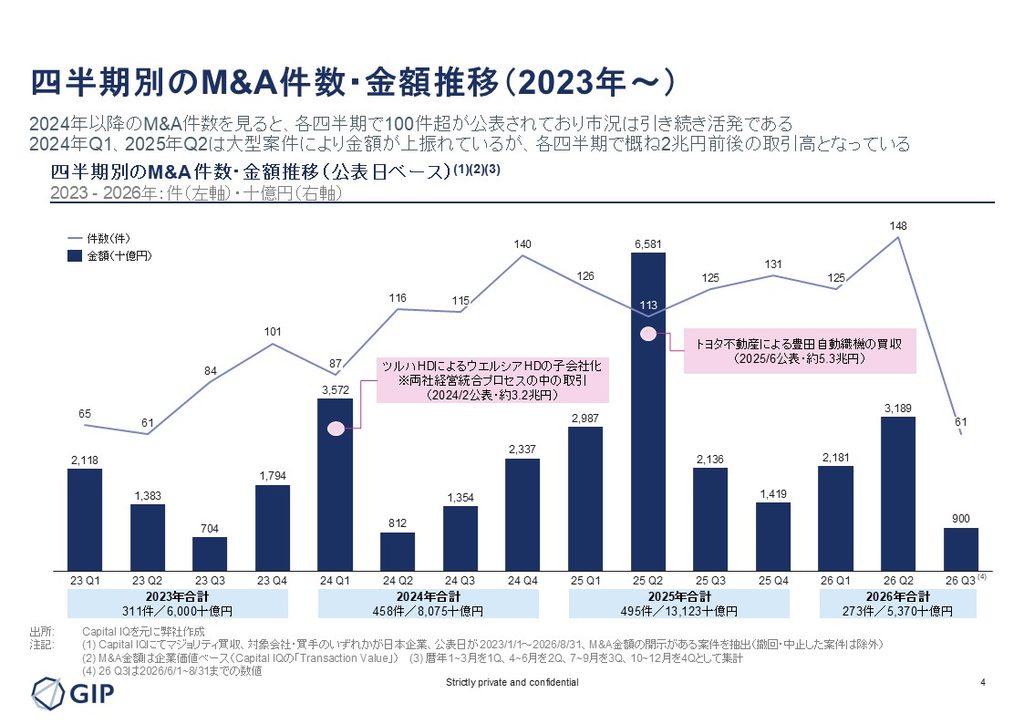
2026年Q2の公表M&A件数は148件となり、2023年以降で最も件数の多い四半期となった。取引金額も3兆1,890億円と、2024年後半から続く高水準を維持している。なお、2024年Q1・2025年Q2の金額が突出して見えるのは、ツルハHDによるウエルシアHD子会社化(約3.2兆円)およびトヨタ不動産による豊田自動織機買収(約5.3兆円)という超大型案件によるものであり、これらを除いても各四半期の取引高は概ね2兆円前後で安定的に推移してきた。その中でQ2は、突出した一件に依存することなく件数・金額の両面で高水準を記録しており、市場の裾野が広がっていることがうかがえる。
Q2を特徴づける三つの潮流
第一に、大型ディールをめぐるPEファンド間の競争の激化である。後述するEQTによるカカクコム買収提案は、複数のファンド・事業会社が価格を競り合う「買収合戦」の様相を呈しており、日本のパブリックM&A市場における資本活動の活発さを象徴する案件となった。
第二に、ノンコア事業を切り出し、それを自社のコアと定義する会社に譲り渡す「ベストオーナー探索」型の取引が相次いだことである。証券・銀行、飲食・製薬、水処理など業種を問わず、同様の構造を持つ取引が複数観測された。
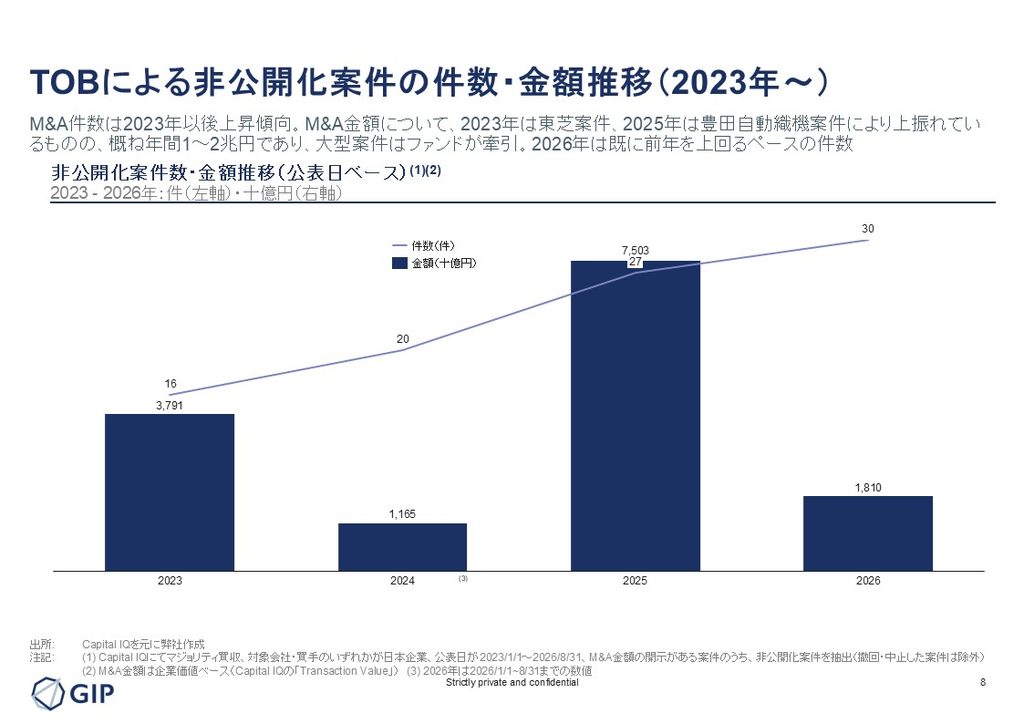
第三に、上場会社の非公開化案件が件数ベースで加速していることである。2025年通年の27件に対し、2026年は現時点ですでに30件に達しており、非公開化を選択する会社は上場規模の大小を問わず増加している。
以降では、これらの潮流を体現する具体的な案件事例を取り上げ、各取引の背景と論点を整理する。
3. 2026年Q2 主要M&A 1〜5位
EQTによるカカクコム買収提案—3社が競り合う「買収合戦」の様相
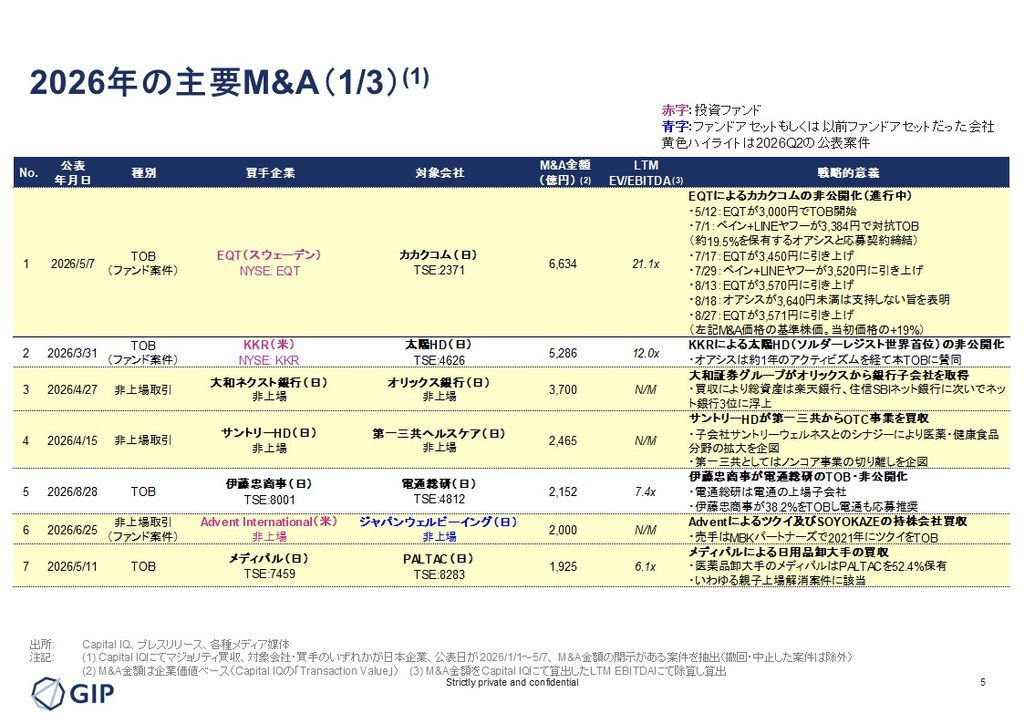
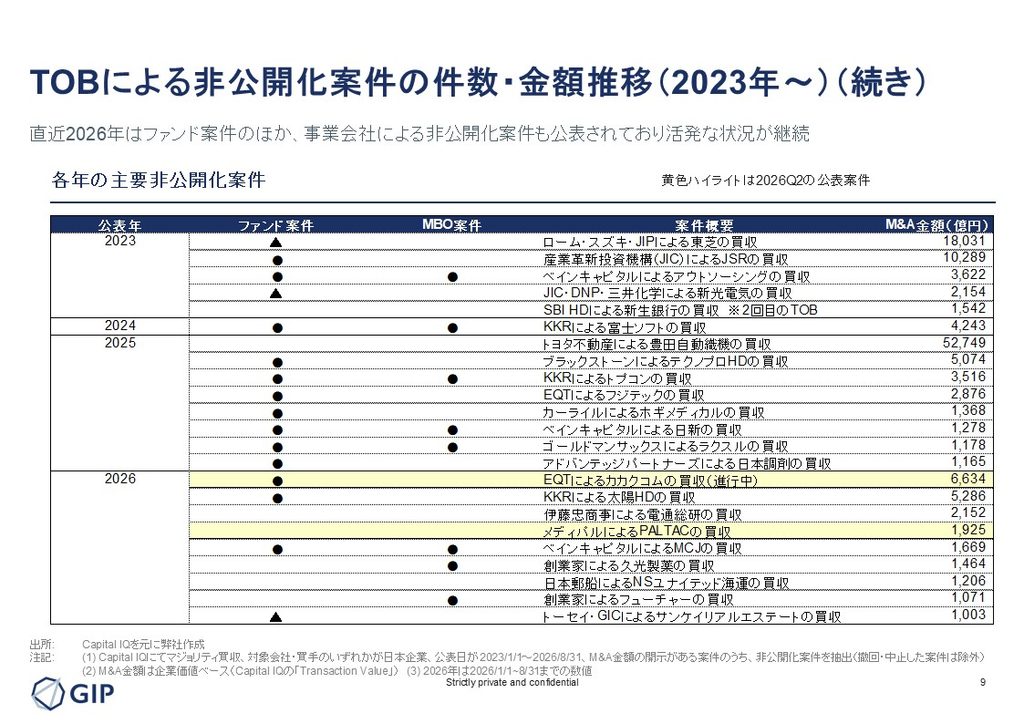
Q2最大の案件は、スウェーデン系PEファンドのEQTによるカカクコムへのTOB提案である。5月12日に1株3,000円でTOBを開始したが、その後7月にベインキャピタル・LINEヤフー連合が3,384円で対抗TOBを表明。これに対しEQTが3,450円へ引き上げると、ベイン・LINEヤフー連合も3,520円へ再引き上げ、EQTがさらに3,570円へ応じるなど、価格の引き上げ合戦が続いた。カカクコムの株式を約19.5%保有するエンゲージメントファンドのオアシスは、当初「一定の価格を下回れば支持しない」との意向を示し、8月にはEQTが基準株価から約19%上乗せした3,571円まで価格を引き上げるに至った。本稿執筆時点(9月10日)はTOB期間の最終盤にあたり、決着はまだ見えていないが、案件規模は6,634億円と非常に大きく、複数のPEファンド・事業会社が入り乱れて価格を競う展開は、近年の日本の非公開化案件の中でも異例の激しさとなっている。
大和証券グループによるオリックス銀行買収—証券会社による銀行機能の内製化
第2位は、大和証券グループによるオリックス銀行(オリックスの銀行子会社)の買収である。取引金額は3,700億円。本件により大和グループの総資産は、楽天銀行・住信SBIネット銀行に次ぐネット銀行業界3位の規模に浮上する見込みである。オリックス側にとってはノンコア子会社の売却、大和証券グループにとっては証券・銀行機能の一体提供による顧客接点の強化という、双方に明確な合理性を持つ取引であり、後述するサントリー・第一三共の案件と並んで「ベストオーナーの探索」を体現する事例となっている。
サントリーHDによる第一三共ヘルスケア買収—OTC事業を軸としたベストオーナーの交換
第3位は、サントリーホールディングスによる第一三共のOTC(一般用医薬品)事業の買収である。取引金額は2,465億円。第一三共はOTC事業を非コアと位置づけて売却し、得た資金を医療用医薬品などのコア事業へ再投下する。一方サントリー側は、既存のサントリーウェルネス事業とのシナジーを見込み、医薬・健康食品分野への展開を一気に拡大する狙いを持つ。売り手・買い手の双方に明確な戦略的合理性が存在する、教科書的なベストオーナーを探索した結果としての案件である。
Advent Internationalによるジャパンウェルビーイング買収—PEファンド間の「バトンタッチ」
第4位は、Advent Internationalによるジャパンウェルビーイング(介護事業運営の持株会社)の買収である。取引金額は2,000億円。売り手はMBKパートナーズであり、PEファンドから別のPEファンドへと株式が引き継がれるセカンダリー型の取引となった。Adventにとっては、以前から日本で活動していたところ、再度日本での事業拡大を図る動きの一環として位置づけられる案件である。
メディパルによるPALTAC買収—親子上場解消/非公開化
第5位は、日用品卸大手のメディパルによるPALTAC(メディパルが52.4%を保有する子会社)の完全子会社化である。取引金額は1,925億円。近年強まる親子上場解消の要請を背景とした案件であり、Q2に公表された20件中3件が同様にファンドまたは親会社が関与する取引であったことからも、こうした資本構成の見直しが引き続き活発であることがわかる。
4. 2026年Q2 主要M&A 6〜10位
PayPay/One Invest ManagementによるT&Dフィナンシャル生命買収—保険領域におけるベストオーナーの探索
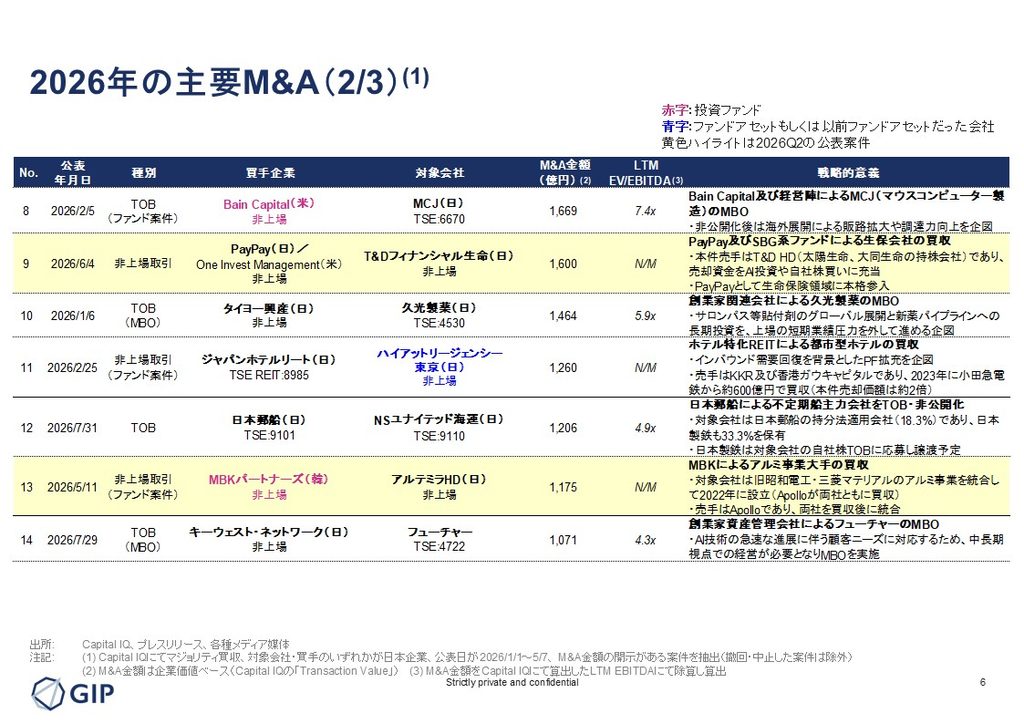
第6位は、PayPayおよびSBG系ファンドによるT&Dフィナンシャル生命(T&Dホールディングス傘下の生命保険会社)の買収である。取引金額は1,600億円。PayPay側は上場によって得た資金も背景に生命保険領域へ本格参入し、T&D側は非コア事業の整理と資金の有効活用を図っている。
MBKパートナーズによるアルテミラホールディングス買収—ファンドが売り手・買い手の双方に関与
第7位は、MBKパートナーズによるアルテミラホールディングス(アルミ事業)の買収である。取引金額は1,175億円。アルテミラは、もともと昭和電工と三菱マテリアルのアルミ事業をアポロ(投資ファンド)が買収・統合して設立した会社であり、今回はそのアポロの持分をMBKパートナーズが取得する形となった。売り手・買い手の両方にPEファンドが関与する取引であり、Q2に公表された案件のうち約3割がファンドの関与するものであった。
インフロニアHDによる水ing買収—エンジニアリング機能の内製化
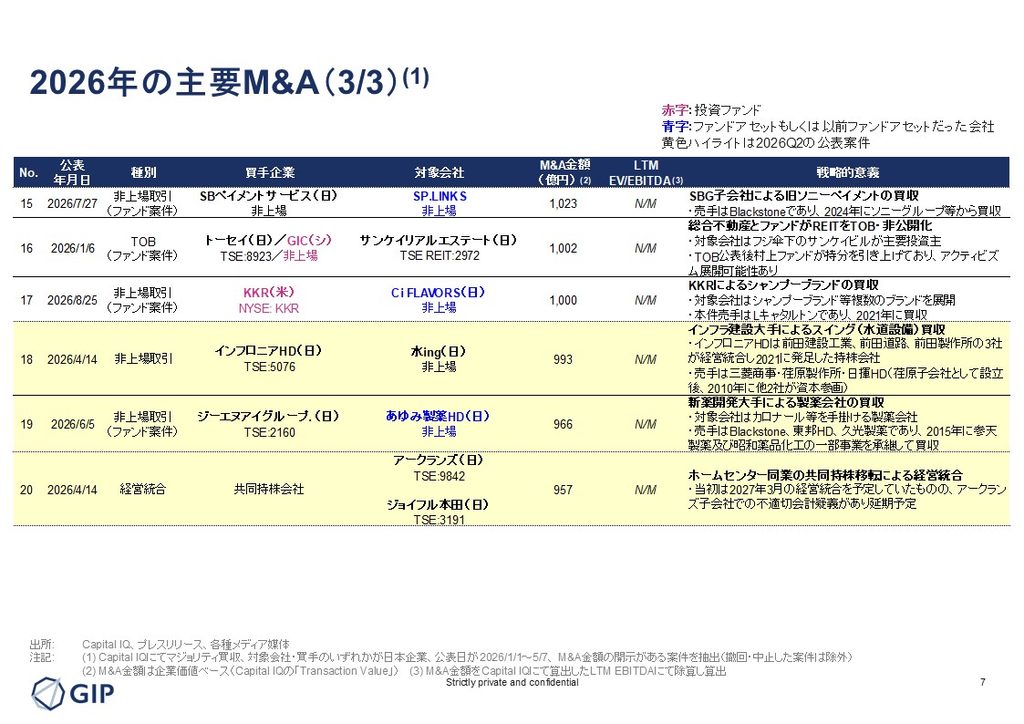
第8位は、準ゼネコンのインフロニアホールディングスによる水ing(水処理関連のエンジニアリング・O&M会社)の買収である。取引金額は993億円。水ingは三菱商事、荏原製作所、日揮ホールディングスの3社が保有していた会社で、もともとIPOも視野に入れていたとされるが、最終的には非公開のままインフロニアへの売却に至った。エンジニアリング系企業の株主構成見直しが活発化する中での一件であり、高い買収マルチプルが付いたことも特徴である。
ジーエヌアイグループによるあゆみ製薬HD買収—ファンド保有資産の事業会社への譲渡
第9位は、上場会社であるジーエヌアイグループによるあゆみ製薬ホールディングス(抗生物質等を手掛ける製薬会社)の買収である。取引金額は966億円。売り手はブラックストーンを中心とする株主であり、ファンドが保有していた資産を事業会社が取得する取引の一つとなった。
アークランズ・ジョイフル本田の経営統合—ホームセンター同業による規模拡大
第10位は、ホームセンターを展開するアークランズとジョイフル本田による、共同持株会社設立を通じた経営統合である。取引金額は957億円。当初は2027年3月の経営統合を予定していたが、その後アークランズ子会社での不適切会計疑義が判明し、統合時期の延期が見込まれている状況にある。同業同士による共同株式移転型の経営統合は、Q2の20件の中では珍しい部類に入るが、足元では規模を問わず同様の経営統合案件が徐々に増えてきており、今後さらに広がる可能性がある。
5. TOBによる非公開化案件の件数・金額推移
先述の3つ目の潮流である非公開化案件について、より詳しく見ていく。上場会社の非公開化案件は、件数ベースで見ると2025年の27件に対し、2026年は8月末時点ですでに30件に達しており、非常に速いペースで増加している。金額ベースでは2023年(東芝案件)・2025年(豊田自動織機案件)に大型案件が集中したため突出して見えるが、件数の推移から見れば、上場会社が他の事業会社やPEファンドに買収される流れは着実に強まっている。大型企業に限らず、中型・小型企業が非公開化を選択するケースも増加しており、この流れは当面継続するとみられる。一方で東証は新規上場の呼び込みにも力を入れており、上場・非公開化双方のサイクルが同時に回っている点も見逃せない。
非公開化を後押しする要因としては、アクティビストの活動が活発化する中で、上場を維持し続けることの意味そのものが経営陣に問われるようになっている点が挙げられる。成長性・株価上昇・安定配当のいずれかを強く求められる株式市場の圧力から距離を置き、PEファンドをスポンサーとして事業に集中する経営判断は、スタンダード市場上場会社を中心に今後も増えていくと考えられる。他方で、事業会社によるM&Aにおいても、PEファンドに買い負けないようにあえて早期に買収を決定し、その後にシナジーを追求するという意思決定パターンが徐々に増えている点も特徴的である。
以上
注記
本稿は、2026年9月10日開催のGIPウェビナー(「2026年4~6月期 日本M&A市場動向およびGIPアドバイス事例の内容と解説」)の講演内容をもとに作成した文章です。GIPのM&Aアドバイザリー案件実績を除き、市場動向に関する公開情報は、ウェビナーでの説明内容を基本的に維持しています。掲載データ・分析は、2026年9月時点の情報に基づきます。
記事監修
山本 明紀
共同代表 | GIP株式会社
GCA(現フーリハン・ローキー)、J.P.モルガン証券を経て、GIP共同設立
投資銀行業務に15年以上従事し、300を超えるM&A案件に関与。クロスボーダー/国内M&Aや事業カーブアウト、LBOを含む多様なM&A・投資銀行サービスを主導し、実践的なアドバイスとハンズオンでの支援を提供
AREホールディングス社外取締役(5857:プライム)
東京大学経済学部 卒業
執筆・関連記事:
【GIPコラム】2026年1〜3月期 日本M&A市場の最新動向〜 PEファンドが牽引する非公開化・カーブアウトの潮流 〜 – GIP株式会社
【メディア掲載】M&A専門誌『MARR』にGIP共同代表 山本明紀の寄稿が掲載 – GIP株式会社